


Klient dzwoni do biura rachunkowego z krótką informacją: „Mamy kontrolę PIP. Inspektor pyta o osoby na B2B”. Co w takiej sytuacji powinien zrobić księgowy?
Jakie dokumenty przygotować? Czy biuro rachunkowe może odpowiadać za nieprawidłową formę współpracy klienta z kontraktorem?
Ten artykuł przedstawia perspektywę biura rachunkowego, które na co dzień obsługuje klienta korzystającego ze współpracy B2B w swojej działalności.
Od 8 lipca 2026 r. pytania te stały się szczególnie istotne. Państwowa Inspekcja Pracy otrzymała nowe uprawnienia pozwalające skuteczniej kontrolować umowy cywilnoprawne oraz kontrakty B2B. Jeżeli sposób wykonywania pracy odpowiada warunkom zatrudnienia pracowniczego, okręgowy inspektor pracy może wydać decyzję stwierdzającą istnienie stosunku pracy.[1]
Dla biur rachunkowych nie oznacza to przejęcia odpowiedzialności pracodawcy. Oznacza jednak nowe zadania związane z dokumentacją, terminami, rozliczeniami ZUS i PIT oraz obsługą skutków decyzji PIP.
Najważniejsze informacje dla biura rachunkowego
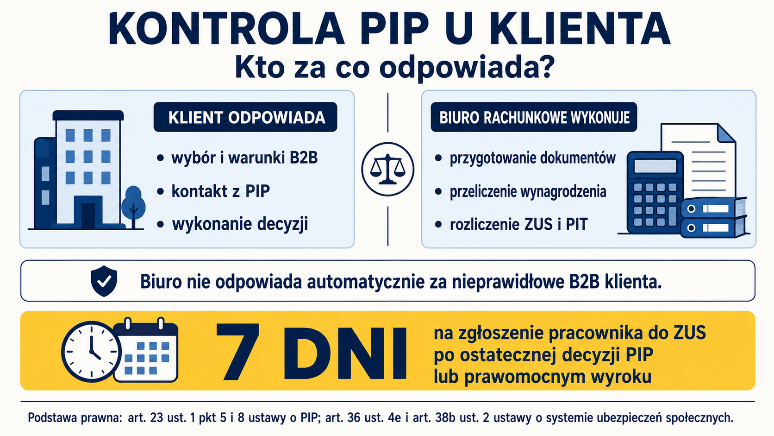
- Za wybór B2B i rzeczywiste warunki współpracy odpowiada klient.
- Biuro rachunkowe nie odpowiada automatycznie za nieprawidłowe B2B klienta.
- PIP może zażądać dokumentów finansowych i kadrowych przechowywanych przez biuro.
- Księgowy może zostać poproszony o przygotowanie zestawień lub złożenie wyjaśnień.
- Po ostatecznej decyzji PIP albo prawomocnym wyroku pracownika trzeba zgłosić do ZUS w ciągu 7 dni.
- Biuro może być zobowiązane do przeliczenia wynagrodzenia oraz przygotowania rozliczeń ZUS i PIT.
- Zakres odpowiedzialności biura zależy od umowy zawartej z klientem i faktycznie powierzonych obowiązków.
Nowe uprawnienia PIP 2026 – co się zmieniło?
Nie zmieniła się sama definicja stosunku pracy. Nadal decydują warunki określone w art. 22 Kodeksu pracy, a nie nazwa podpisanej umowy.[2]
Jeżeli osoba:
- wykonuje określoną pracę osobiście,
- pracuje pod kierownictwem firmy,
- ma wyznaczone miejsce i czas pracy,
- otrzymuje wynagrodzenie,
- nie ponosi realnego ryzyka gospodarczego,
to współpraca może mieć cechy stosunku pracy, nawet jeśli kontraktor prowadzi działalność gospodarczą i co miesiąc wystawia fakturę.
Największa zmiana dotyczy sposobu egzekwowania tych zasad. Wcześniej PIP mogła przede wszystkim wystąpić do sądu o ustalenie stosunku pracy. Obecnie, po niewykonaniu polecenia inspektora, okręgowy inspektor pracy może wydać decyzję stwierdzającą istnienie stosunku pracy.
PIP może też:
- kontrolować firmy, które nie zatrudniają żadnej osoby na umowę o pracę,
- sprawdzać aktualne umowy oraz współpracę wykonywaną w okresie roku przed rozpoczęciem kontroli,
- korzystać z danych ZUS i KAS,
- prowadzić część czynności zdalnie,
- żądać dokumentów w formie elektronicznej,
- wzywać osoby posiadające istotne informacje do złożenia wyjaśnień lub zeznań.[3]
Dla księgowych oznacza to, że faktury, płatności, wcześniejsze zgłoszenia ZUS i historia zatrudnienia mogą stać się ważnym elementem materiału dowodowego.
Czy biuro rachunkowe odpowiada za B2B swojego klienta?
Co do zasady nie.
To klient decyduje, jak organizowana jest praca kontraktora. Biuro rachunkowe zwykle nie wie, czy dana osoba musi pracować od 8:00 do 16:00, kto wydaje jej polecenia, czy potrzebuje zgody na dzień wolny i czy może korzystać z podwykonawcy.
Księgowy widzi fakturę, kwotę oraz opis usługi. PIP bada natomiast rzeczywisty sposób wykonywania pracy.
Za co odpowiada klient?
Firma korzystająca z B2B odpowiada za:
- wybór podstawy współpracy,
- zgodność umowy z rzeczywistymi warunkami,
- organizację pracy kontraktora,
- przekazywanie PIP prawdziwych i kompletnych informacji,
- wykonanie polecenia lub decyzji PIP,
- obowiązki pracodawcy i płatnika.
Outsourcing księgowości nie przenosi odpowiedzialności pracodawcy na biuro. Klient nadal pozostaje płatnikiem składek i zaliczek na podatek.
Za co może odpowiadać biuro rachunkowe?
Biuro odpowiada przede wszystkim za prawidłowe wykonanie usług, które zostały mu powierzone w umowie.
Odpowiedzialność może pojawić się, jeżeli biuro:
- otrzymało ostateczną decyzję w odpowiednim terminie, ale nie zgłosiło pracownika do ZUS,
- przygotowało błędne rozliczenia składek lub podatku,
- nie wykonało zleconych korekt,
- przekazało PIP nieprawidłowe zestawienia,
- podało informacje niezgodne z posiadaną dokumentacją,
- ujawniło dokumenty innych klientów,
- celowo ukrywało albo zmieniało dokumenty.
Podstawą odpowiedzialności wobec klienta może być art. 471 Kodeksu cywilnego, dotyczący szkody wynikającej z niewykonania lub nienależytego wykonania zobowiązania.[4]
W określonych sytuacjach może również powstać indywidualna odpowiedzialność karnoskarbowa osoby, która na podstawie umowy lub faktycznie zajmuje się sprawami gospodarczymi klienta. Nie jest ona jednak automatycznym skutkiem kontroli PIP. Konieczny jest konkretny czyn, powierzony zakres obowiązków i możliwość przypisania danej osobie winy.[5]
Powyższe informacje mają charakter ogólny i nie stanowią porady prawnej w indywidualnej sprawie – w razie wątpliwości warto skonsultować się z prawnikiem lub doradcą podatkowym.
Czy PIP może przeprowadzić czynności w biurze rachunkowym?
Tak. Kontrola może odbywać się nie tylko w siedzibie kontrolowanej firmy, ale również w miejscu przechowywania jej dokumentów finansowych i kadrowych.
Jeżeli dokumentacja klienta znajduje się w biurze rachunkowym, PIP może być zainteresowana dostępem do takich materiałów jak:
- umowy i aneksy B2B,
- faktury wystawione przez kontraktorów,
- potwierdzenia przelewów,
- zestawienia płatności,
- wcześniejsze listy płac,
- dokumenty zgłoszeniowe i rozliczeniowe ZUS,
- informacje o wcześniejszym zatrudnieniu danej osoby,
- ewidencje godzin, jeżeli są przechowywane przez biuro,
- deklaracje i informacje podatkowe.
Inspektor może również żądać przygotowania zestawień i obliczeń na podstawie posiadanych dokumentów.
Biuro nie staje się przez to podmiotem kontrolowanym w sprawie zatrudnienia. Występuje jako miejsce przechowywania dokumentów, pełnomocnik klienta albo podmiot technicznie przygotowujący dane.
Przed udostępnieniem dokumentacji księgowy powinien:
- Zweryfikować tożsamość inspektora i zakres upoważnienia.
- Niezwłocznie poinformować klienta.
- Ustalić, w jakiej roli działa biuro.
- Udostępnić wyłącznie dokumenty wskazanego klienta.
- Przygotować kopie zamiast przekazywać jedyne egzemplarze.
- Prowadzić rejestr przekazanych plików i dokumentów.
- Zachować oryginalną wersję danych i nie dokonywać zmian wstecz.
Celowe ukrywanie, niszczenie dokumentów lub utrudnianie czynności inspektora może prowadzić do odpowiedzialności karnej. Dlatego procedura obsługi kontroli powinna być w biurze znana jeszcze przed pierwszym wezwaniem.
Jak kontrola PIP u klienta wpływa na pracę księgowego?
Etap 1: zawiadomienie o kontroli
Klient powinien od razu przekazać biuru:
- zawiadomienie lub upoważnienie do kontroli,
- zakres żądanych dokumentów,
- datę rozpoczęcia kontroli,
- wskazane terminy,
- dane inspektora prowadzącego sprawę.
Największym ryzykiem dla biura jest otrzymanie dokumentów z opóźnieniem. Dlatego umowa z klientem powinna przewidywać obowiązek przekazania każdego pisma z PIP, ZUS albo urzędu skarbowego najpóźniej w następnym dniu roboczym.
Etap 2: przygotowanie dokumentów
Biuro może zostać poproszone o przygotowanie:
- listy kontraktorów B2B,
- zestawienia faktur za wskazany okres,
- dat i kwot płatności,
- historii zgłoszeń ZUS,
- porównania okresów umowy o pracę i B2B,
- wcześniejszych list płac,
- informacji o stałości wynagrodzenia,
- dokumentów dotyczących rozliczeń podatkowych.
Księgowy powinien odpowiadać na pytania dotyczące dokumentów i wykonanych rozliczeń. Nie powinien natomiast domyślać się, jak faktycznie wyglądała praca kontraktora.
Jeżeli biuro otrzymywało wyłącznie faktury, właściwa informacja może brzmieć: „Biuro nie posiada wiedzy o sposobie organizacji pracy. Otrzymywało jedynie dokumenty księgowe”.
Etap 3: protokół kontroli
Ustalenia PIP są dokumentowane w protokole. Kontrolowany klient ma 7 dni na wniesienie umotywowanych zastrzeżeń.
Na tym etapie biuro może zweryfikować:
- okresy współpracy,
- numery i daty faktur,
- wartości płatności,
- historię zatrudnienia,
- dane ZUS,
- informacje wynikające z ksiąg i ewidencji.
Argumentacja dotycząca tego, czy B2B było prawidłowe, powinna zostać przygotowana przez klienta z prawnikiem prawa pracy. Zadaniem księgowego jest potwierdzenie faktów wynikających z dokumentacji finansowej i rozliczeniowej.
Etap 4: polecenie inspektora
Przed wydaniem decyzji inspektor może polecić doprowadzenie współpracy do stanu zgodnego z prawem.
Może to oznaczać:
- zawarcie umowy o pracę albo
- rzeczywistą zmianę warunków B2B tak, aby relacja nie miała dominujących cech stosunku pracy.
Decyzję podejmuje klient. Biuro może natomiast przygotować symulację kosztów:
- wynagrodzenia brutto i netto,
- składek finansowanych przez pracownika i pracodawcę,
- zaliczki na PIT,
- FP, FGŚP i ewentualnie FEP,
- PPK,
- kosztów urlopu i absencji.
Etap 5: decyzja stwierdzająca stosunek pracy
Okręgowy inspektor pracy może określić w decyzji:
- strony stosunku pracy,
- rodzaj umowy,
- datę jej zawarcia,
- rodzaj i miejsce pracy,
- wymiar czasu pracy,
- wynagrodzenie.
Jeżeli zebrane dowody nie pozwalają ustalić wszystkich warunków, w decyzji mogą zostać przyjęte wartości wskazane w ustawie, w tym umowa na czas nieokreślony, pełny etat i minimalne wynagrodzenie.[1]
Biuro nie powinno rozpoczynać korekt na podstawie telefonicznej informacji, że „PIP zamieniła B2B na etat”. Potrzebna jest pełna decyzja oraz odpowiedź na cztery pytania:
- Kiedy decyzja została doręczona?
- Czy klient lub kontraktor wniósł odwołanie?
- Czy decyzja ma rygor natychmiastowej wykonalności?
- Od jakiej daty stwierdzono stosunek pracy?
Odwołanie można wnieść w terminie miesiąca od doręczenia decyzji. Co do zasady decyzja staje się wykonalna po upływie terminu odwołania, jeżeli żadna ze stron się nie odwoła, albo po prawomocnym zakończeniu postępowania sądowego.
7 dni na zgłoszenie do ZUS
Po tym, jak decyzja stanie się ostateczna, a w przypadku odwołania po uprawomocnieniu się orzeczenia sądu, płatnik ma 7 dni na zgłoszenie pracownika do ubezpieczeń społecznych.
W tym samym terminie trzeba przekazać do ZUS dokumenty dotyczące okresu objętego decyzją.[6]
Dla biura rachunkowego oznacza to konieczność:
- założenia pracownika w systemie kadrowo-płacowym,
- przygotowania zgłoszenia do ZUS,
- utworzenia dokumentów rozliczeniowych,
- przeliczenia wypłat,
- ustalenia podstaw składek,
- rozliczenia ubezpieczenia zdrowotnego,
- przygotowania informacji o różnicach do zapłaty.
Składki wcześniej opłacone przez daną osobę z tytułu działalności gospodarczej lub umowy cywilnoprawnej za okres objęty decyzją są zaliczane na poczet należności wynikających ze stosunku pracy. Nie oznacza to jednak, że nie powstanie dopłata.
Czy rozliczenia trzeba korygować wstecz?
Decyzja okręgowego inspektora pracy co do zasady wywołuje skutki od dnia jej wydania. Jeżeli jednak klient się odwoła, a postępowanie będzie trwało kilka miesięcy, po prawomocnym zakończeniu sprawy może być konieczne rozliczenie całego okresu od dnia wydania decyzji.
PIP może też zamiast decyzji skierować do sądu powództwo o ustalenie stosunku pracy za okres wcześniejszy. Jeżeli sąd potwierdzi, że stosunek pracy istniał wcześniej, korekty mogą objąć również poprzednie miesiące lub lata.
W zależności od zakresu decyzji albo wyroku biuro może być zobowiązane do przeanalizowania:
- zgłoszeń i rozliczeń ZUS,
- list płac,
- zaliczek na PIT,
- informacji PIT-11,
- kosztów podatkowych klienta,
- faktur wystawionych w okresie uznanym za zatrudnienie,
- VAT i plików JPK,
- PPK,
- dokumentacji urlopowej i czasu pracy.
Korekty VAT i faktur nie powinny być wykonywane automatycznie. Wymagają analizy konkretnej decyzji, okresu, którego dotyczy, oraz sytuacji podatkowej obu stron.
Przykład: kontrola PIP w firmie X
Firma X korzysta z usług pięciu osób prowadzących jednoosobowe działalności gospodarcze. Co miesiąc biuro rachunkowe księguje ich faktury.
PIP rozpoczyna kontrolę i prosi o faktury, płatności oraz historię wcześniejszego zatrudnienia jednej z osób. Biuro przygotowuje dokumenty, ale nie ocenia, czy kontraktor pracował pod kierownictwem firmy, ponieważ nie ma wiedzy o organizacji pracy.
Inspektor ustala, że osoba wykonywała pracę w stałych godzinach, podlegała kierownikowi i musiała uzyskiwać zgodę na dni wolne. Po niewykonaniu polecenia okręgowy inspektor wydaje decyzję stwierdzającą stosunek pracy.
W tym momencie:
- firma X jest stroną decyzji i odpowiada za jej wykonanie,
- prawnik ocenia zasadność odwołania,
- biuro rachunkowe czeka na informację o wykonalności decyzji,
- po jej ostateczności przygotowuje zgłoszenie ZUS, listy płac i rozliczenia,
- klient pokrywa składki, podatki oraz pozostałe koszty zatrudnienia,
- odpowiedzialność biura dotyczy prawidłowego i terminowego wykonania powierzonych czynności.
Jak biuro rachunkowe powinno przygotować się na kontrole PIP u klientów?
1. Zidentyfikuj klientów korzystających z B2B
Nie chodzi o wydawanie opinii prawnej. Biuro powinno wiedzieć, u których klientów ewentualna decyzja PIP może spowodować konieczność szybkiego uruchomienia obsługi kadrowo-płacowej.
2. Wprowadź obowiązek natychmiastowego przekazywania pism
W umowie lub regulaminie współpracy warto wskazać, że klient przekazuje dokumenty PIP najpóźniej w następnym dniu roboczym.
3. Określ granice odpowiedzialności biura
Umowa powinna wyraźnie wskazywać, że klient odpowiada za:
- wybór formy współpracy,
- zgodność umowy z faktycznym sposobem wykonywania pracy,
- kompletność i prawdziwość przekazywanych informacji,
- decyzję o zawarciu umowy o pracę lub wniesieniu odwołania.
Biuro odpowiada natomiast za czynności rozliczeniowe objęte umową i wykonane na podstawie otrzymanych dokumentów.
4. Przygotuj procedurę obsługi kontroli
W biurze należy ustalić:
- kto przyjmuje wezwanie,
- kto kontaktuje się z klientem,
- kto przygotowuje dokumenty,
- kto zatwierdza ich przekazanie,
- kto prowadzi rejestr udostępnionych danych,
- kto kontroluje terminy,
- kiedy sprawa trafia do prawnika lub doradcy podatkowego.
5. Przygotuj pakiet zestawień
System księgowy powinien umożliwiać szybkie wygenerowanie:
- rejestru kontraktorów,
- zestawienia faktur,
- historii płatności,
- historii zatrudnienia i zgłoszeń ZUS,
- informacji o wcześniejszych rozliczeniach płacowych.
Jeżeli dokumentacja klientów jest rozproszona pomiędzy różne systemy i foldery, warto rozważyć jedno miejsce do ich przechowywania i szybkiego wyszukiwania – np. Mobevo, które porządkuje dokumentację klientów biura rachunkowego.
6. Ustal osobną wycenę dodatkowych prac
Obsługa decyzji PIP może oznaczać wiele godzin dodatkowej pracy. Warto wcześniej określić, że:
- przygotowanie niestandardowych zestawień,
- udział w kontroli,
- przeliczenia wynagrodzeń,
- korekty ZUS i PIT,
- analiza wcześniejszych okresów
są usługami dodatkowymi rozliczanymi poza standardowym abonamentem.
7. Przeszkol zespół
Każdy pracownik biura powinien wiedzieć, że:
- nie wolno ignorować wezwania PIP,
- nie należy udzielać odpowiedzi na podstawie przypuszczeń,
- nie można zmieniać dokumentów po rozpoczęciu kontroli,
- trzeba oddzielić dokumenty kontrolowanego klienta od danych innych firm,
- każda przekazana informacja powinna mieć potwierdzenie w dokumentacji.
Najczęstsze pytania biur rachunkowych
Czy biuro rachunkowe odpowiada za nieprawidłowe B2B klienta?
Nie automatycznie. Za wybór formy współpracy i sposób organizowania pracy odpowiada klient. Biuro może odpowiadać za własne błędy w dokumentacji lub rozliczeniach objętych umową.
Czy PIP może żądać faktur od biura rachunkowego?
Tak. PIP może żądać dokumentów związanych z wykonywaniem pracy oraz zestawień i obliczeń sporządzonych na ich podstawie. Kontrola może odbywać się także w miejscu przechowywania dokumentacji klienta.
Czy księgowy może zostać wezwany na przesłuchanie?
Tak, jeżeli posiada informacje istotne dla kontroli. Księgowy powinien wyraźnie oddzielać fakty wynikające z dokumentów od informacji, których nie posiada.
Ile czasu jest na zgłoszenie pracownika do ZUS po decyzji PIP?
Płatnik ma 7 dni od dnia, w którym decyzja stała się ostateczna, a w przypadku odwołania od dnia uprawomocnienia się wyroku sądu.
Czy decyzja PIP oznacza korekty za cały okres B2B?
Nie zawsze. Decyzja PIP co do zasady działa od dnia jej wydania. Ustalenie stosunku pracy za wcześniejszy okres może nastąpić w postępowaniu sądowym.
Czy biuro powinno samodzielnie oceniać umowy B2B klientów?
Biuro może wskazywać sygnały ryzyka, ale prawna ocena umowy wymaga znajomości rzeczywistych warunków pracy. W sprawach wątpliwych klient powinien skorzystać z pomocy prawnika prawa pracy.
Podsumowanie
Nowe uprawnienia PIP nie przenoszą odpowiedzialności pracodawcy na biuro rachunkowe. Zwiększają jednak znaczenie szybkiego dostępu do danych, dobrej komunikacji z klientem i prawidłowego podziału obowiązków przy kontroli PIP a B2B – dlatego warto mieć tę procedurę przygotowaną zawczasu.
Biuro powinno być przygotowane na trzy zadania:
- Szybkie przygotowanie dokumentów i zestawień dla PIP.
- Kontrolę terminów wynikających z protokołu, decyzji i postępowania sądowego.
- Sprawne wykonanie zgłoszeń oraz rozliczeń ZUS i PIT po ostatecznym rozstrzygnięciu.
W sytuacji, w której na zgłoszenie i dokumenty ZUS pozostaje tylko 7 dni, uporządkowane procesy i automatyzacja nie są już wyłącznie sposobem na oszczędność czasu. Stają się elementem bezpieczeństwa biura rachunkowego.
ZeUS automatyzuje tworzenie zestawów wysyłki deklaracji do ZUS w programie Płatnik, współpracuje z programami kadrowo-płacowymi oraz generuje raporty i zestawienia. Sprawdź, jak może usprawnić obsługę dokumentów ZUS w Twoim biurze rachunkowym.